

Jika Sahabat berkenan dan memiliki keikhlasan, mari bersama mendukung Suara Salira agar tetap dapat menghadirkan berita, informasi, karya jurnalistik, serta menemani pendengar melalui Radio Internet 24 Jam “100 Persen Nostalgia”. Setiap bentuk dukungan, sekecil apa pun dan sesuai kemampuan serta keikhlasan Sahabat, sangat berarti bagi keberlanjutan Suara Salira untuk terus berkarya dan hadir di tengah masyarakat. Klik di sini untuk memberikan dukungan kepada Suara Salira. Terima kasih atas kepercayaan, perhatian, dan dukungan Sahabat selama ini.
SUARA SALIRA | KEUANGAN – Perbedaan pajak PT Perorangan dan PT Sekutu menjadi hal penting yang perlu dipahami para pengusaha. Apalagi, pemilihan bentuk badan usaha dan aturan perpajakan bisa memengaruhi cara menghitung serta membayar pajak setiap tahun.
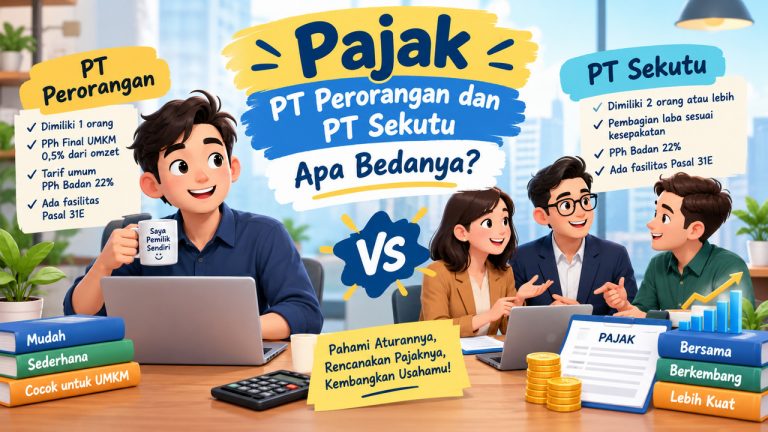
Sekilas, keduanya sama-sama digunakan untuk menjalankan usaha. Namun, perlakuan pajaknya tidak selalu sama. PT Perorangan yang memenuhi persyaratan tertentu dapat menggunakan tarif Pajak Penghasilan (PPh) Final sebesar 0,5% dari omzet. Sementara itu, PT biasa dengan beberapa pemegang saham pada umumnya menggunakan ketentuan PPh Badan.
Lantas, bagaimana perbedaannya? Berikut penjelasan yang perlu diketahui pelaku usaha agar tidak salah menghitung kewajiban pajak.
Apa Itu PT Perorangan dan PT Sekutu?
Sebelum membahas tarif pajak, ada baiknya memahami perbedaan bentuk badan usahanya terlebih dahulu.
PT Perorangan
PT Perorangan merupakan badan hukum yang dapat didirikan oleh satu orang untuk menjalankan usaha sesuai ketentuan yang berlaku. Bentuk usaha ini banyak digunakan oleh pelaku UMKM karena proses pendiriannya relatif sederhana.
Dari sisi perpajakan, PT Perorangan yang memenuhi kriteria dapat memanfaatkan PPh Final UMKM sebesar 0,5% dari peredaran bruto atau omzet. Ketentuan ini perlu dilihat berdasarkan aturan perpajakan terbaru, termasuk batas omzet dan persyaratan wajib pajak.
PT dengan Beberapa Pemegang Saham
Istilah PT Sekutu yang sering digunakan dalam pembahasan sehari-hari umumnya merujuk pada PT biasa yang memiliki lebih dari satu pemegang saham. Secara hukum, istilah yang lebih tepat adalah perseroan terbatas dengan beberapa pemegang saham.
Berbeda dengan PT Perorangan, PT biasa yang baru terdaftar tidak termasuk kelompok yang dapat menggunakan fasilitas PPh Final UMKM 0,5% berdasarkan ketentuan terbaru. Perusahaan pada umumnya menggunakan tarif PPh Badan sesuai aturan yang berlaku.
Perbedaan Pajak PT Perorangan dan PT Sekutu
Perbedaan utamanya terletak pada dasar pengenaan pajak dan tarif yang digunakan.
1. Pajak PT Perorangan Sebesar 0,5%
PT Perorangan yang memenuhi persyaratan dapat dikenai PPh Final sebesar 0,5% dari omzet. Artinya, perhitungan pajak didasarkan pada peredaran bruto, bukan laba bersih.
Sebagai contoh, jika omzet usaha dalam satu bulan mencapai Rp100 juta, ilustrasi pajaknya adalah:
Rp100.000.000 × 0,5% = Rp500.000.
Dengan demikian, pajak final yang dihitung dari omzet tersebut sebesar Rp500 ribu, sepanjang seluruh persyaratan penggunaan tarif 0,5% terpenuhi.
Berdasarkan ketentuan terbaru dalam PP Nomor 20 Tahun 2026, fasilitas ini tersedia bagi PT Perorangan yang memenuhi kriteria dan memiliki omzet tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Ketentuan tersebut berlaku sejak 22 April 2026.
2. Pajak PT Biasa Menggunakan Tarif PPh Badan
Untuk PT biasa yang tidak memenuhi kriteria PPh Final UMKM, penghitungan pajak dilakukan berdasarkan penghasilan kena pajak sesuai ketentuan perpajakan.
Tarif umum PPh Badan saat ini sebesar 22%. Namun, bukan berarti setiap perusahaan otomatis membayar pajak sebesar 22% dari seluruh omzetnya.
Penghitungan pajak mempertimbangkan penghasilan kena pajak setelah memperhitungkan biaya yang dapat dikurangkan serta penyesuaian fiskal yang diwajibkan.
Selain itu, perusahaan yang memenuhi persyaratan dapat memperoleh fasilitas pengurangan tarif berdasarkan Pasal 31E Undang-Undang Pajak Penghasilan.
3. Tarif 11% Tidak Berlaku untuk Semua Penghasilan
Ada hal penting yang kerap menimbulkan salah paham. Angka 11% bukan berarti semua perusahaan dengan omzet di bawah Rp4,8 miliar otomatis membayar 11% dari seluruh laba bersihnya.
Bagi wajib pajak badan yang memenuhi persyaratan Pasal 31E, tersedia pengurangan tarif sebesar 50% dari tarif umum 22% atas bagian penghasilan kena pajak yang terkait dengan peredaran bruto sampai dengan Rp4,8 miliar.
Sementara itu, untuk perusahaan dengan omzet lebih dari Rp4,8 miliar hingga Rp50 miliar, fasilitas tersebut dapat berlaku atas bagian penghasilan kena pajak yang proporsional dengan omzet sampai Rp4,8 miliar. Bagian penghasilan kena pajak lainnya dapat dikenai tarif umum.
Karena itu, perhitungan pajak perusahaan perlu dilakukan berdasarkan data keuangan dan ketentuan yang sesuai, bukan hanya melihat besarnya omzet.
Kapan Pajak Harus Dibayar?
Jadwal pembayaran pajak bergantung pada jenis pajak dan ketentuan yang berlaku.
Untuk PPh Final UMKM, pembayaran umumnya dilakukan setiap bulan atas omzet yang menjadi dasar pengenaan pajak. Batas penyetoran perlu diperiksa sesuai aturan administrasi perpajakan yang berlaku.
Sementara itu, PT yang menggunakan skema PPh Badan harus memperhatikan kewajiban angsuran PPh, pembayaran kekurangan pajak jika ada, serta pelaporan Surat Pemberitahuan (SPT) Tahunan Badan.
Jadi, kurang tepat jika seluruh kewajiban pajak PT biasa dianggap hanya dibayar sekali dalam setahun. Perusahaan perlu memeriksa jenis kewajiban, jadwal pembayaran, dan batas pelaporannya secara terpisah.
Mengapa Pengusaha Perlu Memahami Perbedaan Ini?
Memahami perbedaan pajak PT Perorangan dan PT dengan beberapa pemegang saham membantu pengusaha menyiapkan anggaran dengan lebih baik.
Selain itu, pemahaman yang tepat dapat mengurangi risiko salah setor, keterlambatan pembayaran, hingga kesalahan dalam pelaporan pajak.
Pengusaha juga sebaiknya mencatat omzet, biaya usaha, bukti transaksi, dan laporan keuangan secara rutin. Catatan tersebut akan membantu menentukan dasar pengenaan pajak yang benar.
Jangan sampai keputusan membentuk badan usaha hanya didasarkan pada anggapan bahwa satu bentuk perusahaan pasti lebih murah pajaknya. Setiap usaha memiliki kondisi, kebutuhan, dan kewajiban yang berbeda.
Kesimpulan
Perbedaan pajak PT Perorangan dan PT biasa dengan beberapa pemegang saham terutama terletak pada skema pengenaan pajaknya. PT Perorangan yang memenuhi kriteria dapat menggunakan PPh Final 0,5% dari omzet, sedangkan PT biasa pada umumnya mengikuti ketentuan PPh Badan dengan tarif umum 22% dan kemungkinan fasilitas Pasal 31E.
Namun, tarif yang berlaku tetap harus disesuaikan dengan kondisi wajib pajak dan peraturan terbaru. Oleh karena itu, pengusaha sebaiknya memeriksa ketentuan resmi Direktorat Jenderal Pajak atau berkonsultasi dengan konsultan pajak sebelum menetapkan perhitungan dan pembayaran.
Dengan memahami aturan sejak awal, pelaku usaha dapat menjalankan bisnis secara lebih tertib, mengelola keuangan dengan baik, dan memenuhi kewajiban perpajakan secara benar.
Tim Redaksi SUARA SALIRA